
【大紀元2026年10月19日訊】(英文大紀元記者Adam H. Douglas撰文/李皓月編譯)年滿35歲,往往會成為一個心理上的轉折點,促使你重新審視長期退休規劃。到了這個階段,你可能已在職場站穩腳步,同時面對日益增加的家庭開支,也開始更認真地思考未來。
自然地,你或許會開始想知道,自己的退休儲蓄與業界標準相比,究竟處於什麼水平。然而,當你查閱傳統的理財指標時,看到相關數字,可能反而會突然感到焦慮。
設定符合現實的職涯中期儲蓄目標,可以為你提供一份切實可行、又能帶來信心的規劃指南。但有一點十分重要:受到極端數值影響而失真的全國平均數,與更能反映一般人實際情況的儲蓄中位數,兩者並不相同。
了解這兩者的差異,有助於你更客觀地評估自己的儲蓄進度,不必因僵化的標準而徒增壓力。別忘了,年滿35歲時,你距離退休通常還有大約30年的時間,足以讓複利效應持續發揮作用。
快速解答:35歲人群的401(k)帳戶中位數餘額是多少?
傳統理財基準建議,35歲時的退休儲蓄應達到年薪的1.5至2倍。按照美國聯邦儲備銀行聖路易斯分行的數據,這一標準在2026年第二季度約相當於93,912美元至125,216美元。
然而,根據一些投資管理公司的數據,35歲上班族的401(k)帳戶中位數餘額遠低於此,通常約為3.6萬美元。
如果你的儲蓄水平更接近這一中位數,那麼你並非個例,許多美國人也處於類似的情況。兩者之間的差距或許會讓人感到相當有壓力,但不要因為理想目標與現實中位數之間的落差而氣餒。只要持續、穩定地儲蓄,並採取切實可行的措施,你仍有充足的時間逐步縮小差距。
了解平均數與中位數的差異
在查閱退休儲蓄數據時,了解平均數與中位數之間的差異十分重要。
據報導,35歲人士的401(k)平均餘額約為9萬美元。然而,少數高收入者擁有巨額退休帳戶,可能會大幅拉高平均數。
例如,如果10個人當中,有1人的帳戶餘額為100萬美元,其餘9人的餘額均為零,那麼這10人的平均餘額就是10萬美元。顯然,這個數字並不能真實反映大多數人的投資儲蓄狀況。
相比之下,中位餘額約為3.6萬美元,更能反映真實的儲蓄水平。中位數是指將所有人的帳戶餘額從低到高排列後,位於中間位置的數值。也就是說,一半人的帳戶餘額高於這一數字,另一半則低於這一數字。
因此,中位數更能準確反映一名典型35歲人士的退休帳戶儲蓄狀況。
| 儲蓄指標 | 預估金額 | 代表的意義 |
| 業界基準 | 年薪的1.5至2倍 | 主要金融機構建議的理想儲蓄目標 |
| 全美平均數 | 8.5萬至9.5萬美元 | 受到少數高額儲蓄者的影響,平均數被拉高 |
| 全美中位數 | 3.5萬至4萬美元 | 更能反映美國一般勞動者退休帳戶的典型水平 |
為什麼你會覺得自己的退休儲蓄落後於目標?
如果你的401(k)帳戶餘額徘徊在中位數附近,可以說你正和大多數美國人一樣,面對著當代的經濟現實。
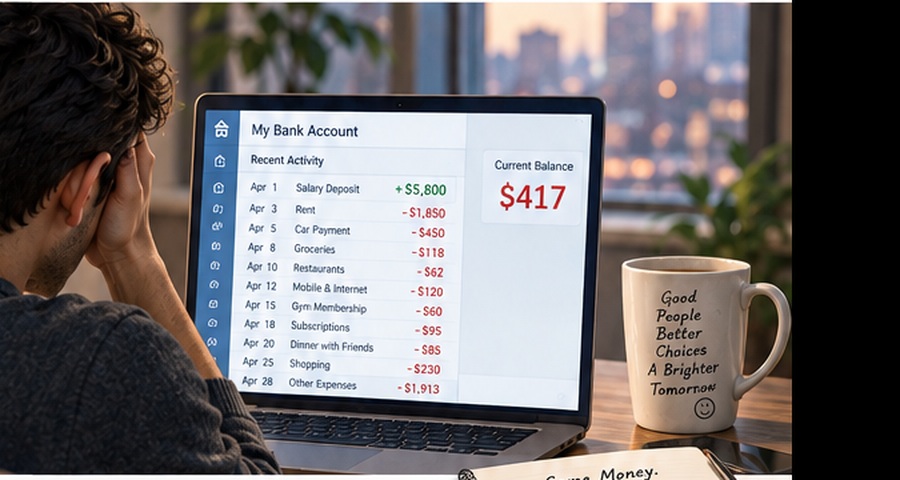
步入35歲,往往伴隨著重大的財務挑戰。你可能仍在償還學生貸款、需要負擔育兒開銷,或是為購屋首付款儲蓄。此外,通貨膨脹也可能使原本就不容易實現的高額儲蓄目標變得遙不可及。
傳統理財經驗法則往往沒有充分考慮到,人們可能需要同時承擔多種財務責任。
認清這些現實障礙,有助於減輕因儲蓄不足而產生的心理壓力。與其一味糾結於自己是否落後於目標,不如將注意力放在如何持續增加儲蓄、為未來數十年的財務安全打下基礎上。
時間與複利效應的神奇力量
35歲時,距離傳統退休年齡通常還有30年。這無疑是你最寶貴的財務資產——一個善用複利效應的機會。
複利的定義
複利是指投資收益繼續產生收益的過程,形成雪球效應,使財富呈指數級增長。
即使你目前的退休儲蓄不多,只要在未來30年裡持續投入資金,帳戶資產仍有望大幅增加。
未必需要大幅削減生活開銷,只要穩步小幅提高儲蓄比例,長期下來,也能產生巨大影響。401(k)帳戶內的稅收遞延特點,意味著你的資金在成長過程中無需繳納年度資本利得稅,有助於加速財富累積。
提升401(k)餘額的實用策略
要縮小當前餘額與長期目標之間的差距,通常無需進行徹底的財務改革。實施幾項簡單易行且無壓力的策略,往往就能讓你走上正軌。
充分利用雇主提供的退休金匹配繳款
如果你的公司提供401(k)退休儲蓄計劃的雇主匹配繳款(Employer Match,也叫「相對提撥」),這幾乎肯定應該是你財務規劃中的首要事項。雇主匹配繳款可說是「白送的錢」。如果公司會按你供款金額的50%提供匹配繳款,你最高供款可達你薪資的6%,那麼,如果你的供款比例低於薪資的6%,便意味著你錯失了寶貴的福利。
從30年的長期投資來看,這筆錯失的投資,不僅當下少了一筆退休資金,通常還會意味著數千美元的複利增長損失。
善用自動遞增功能
許多現代401(k)退休計劃都提供自動提高供款比例的功能。
這項功能可以按照預先設定的規則,每年自動將你的供款比例提高1至2個百分點。
如果將供款比例的調整安排在年度績效評估或加薪之後,你可能不會明顯感受到到手收入的變化,卻能逐步增加退休儲蓄。
這是一種相對輕鬆的儲蓄方式,有助於你在不明顯降低生活品質的情況下,穩步提高儲蓄比例。
有針對性的調整預算
檢查一下每月的家庭預算,看看有哪些開支可以在不影響基本生活的前提下適度削減。
例如,從不常使用的訂閱服務或外出就餐等開支中每月省下來50至100美元,轉而投入401(k)退休帳戶,經過30年的持續累積,可能產生相當可觀的影響。
相較於對財務進行「節食式」的劇烈調整,這些微調通常更為永續,且往往效果更為顯著。
重新評估投資組合
花點時間檢查一下401(k)中的投資組合。35歲時,你通常擁有漫長的投資期限,因此可以考慮建立更偏重成長的投資組合。定期檢視投資組合,確保你的投資與你的風險承受能力及長期退休目標相符。
常見問題:35歲時的401(k)餘額應該有多少?
我35歲,退休儲蓄是否不足?
覺得自己退休儲蓄不足,是許多人都會有的感受,但應根據實際數據來評估自己的進度。雖然金融機構建議在35歲時應儲蓄相當於年薪1.5至2倍的金額,但實際的中位數餘額約為3.6萬美元。
對於需要承擔住房開支、償還學生貸款或支付育兒費用的人來說,儲蓄低於傳統目標,可能反映的是普遍存在的經濟壓力。未來還有長達30年的複利增長時間,你仍有充足的時間來追趕進度。
我應該將多少比例的薪水存入401(k)帳戶?
理財顧問通常建議將總收入的10%至15%存入401(k)帳戶,其中包含雇主的匹配繳款。若公司匹配比例最高為5%,你只需自行繳納5%至10%即可達到該目標。若目前無法達到此目標,不妨先從力所能及的金額開始。
值得認真考慮的是:將供款比例提高到足以獲得全部雇主匹配繳款的水平。如果你的計劃提供自動提高供款比例的功能,不妨考慮每年將自己的供款比例提高1個百分點,逐步接近長期儲蓄目標。
如果起步較晚,該如何補足退休儲蓄?
起步較晚時,優先確保穩定性往往是最佳策略。
以下是一個簡單的行動方案:首先,確保獲得雇主全額匹配繳款,以立即增加帳戶餘額。其次,每當你獲得加薪或退稅時,就逐步提高供款額度。第三,檢視你的每月預算,找出那些可以輕鬆轉移至401(k)帳戶的小額開支。最後,確保你的投資組合已妥善配置以促進成長。
對於35歲的人來說,距離退休通常還有約30年。只要持續儲蓄、合理投資並定期檢視財務計劃,就仍有相當長的時間讓投資資產逐步累積。
原文:Mid-Career Check-In: How Much Should You Really Have in Your 401(k) at 35?刊登於英文大紀元網站。
《大紀元時報》版權所有©2026。本文僅代表作者的觀點和主張,內容僅作一般資訊參考用,沒有任何推薦或招攬之用意。大紀元不提供投資、稅務、法律、財務規劃、房地產規劃或其它個人理財的建議。大紀元不擔保文章內容的準確性或時效性。
來源:大紀元:https://www.epochtimes.com/b5/26/10/18/n14872119.htm