David真的算了一下。
如果一杯咖啡大約6美元,工作日幾乎每天一杯,一週就是30美元。
一年按50週算:
1,500美元。
一杯6美元,幾乎沒有感覺。
可一年1,500美元,就不能忽視了。
那麼,答案是不是很簡單?
戒掉咖啡。
事情還沒有這麼快。
小額支出很容易給人兩種完全相反的感覺。
一種是:
「才6美元,沒什麼。」
另一種是:
「一年竟然1,500美元,太浪費了。」
其實,兩句話都只對了一半。
判斷一筆反覆出現的小額支出,第一步不是替它辯護,也不是先把它定罪。
1,500美元,對你有多重要?
同樣的1,500美元,放在不同人的生活裡,重量完全不同。
如果一個人每個月幾乎沒有餘額,還背著高利率信用卡債務,1,500美元可能很重要。
如果另一個人每年能穩定存下不少錢,沒有高息債務,主要財務目標也都在正常推進,那麼這1,500美元未必是最需要先動的地方。
所以不能只問:
「1,500美元多不多?」
還要問:
「它在我的整體財務裡,有多重要?」
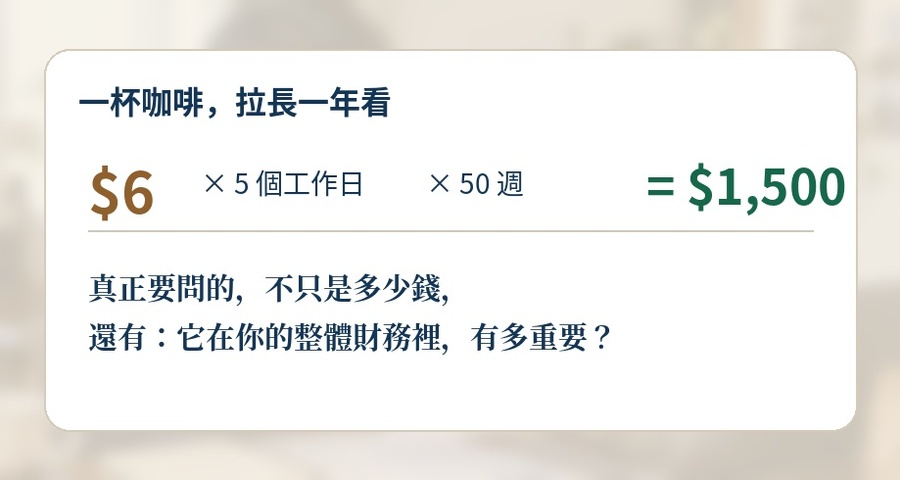
把每天的小額支出拉長到一年,數字會變得不同;但金額大到值得注意,不等於一定要先砍。(AI生成)
不買咖啡,錢真的會留下來嗎?
David又想到一個現實問題。
如果從明天開始不買咖啡,一年真的就會多出1,500美元嗎?
未必。
他可能改成在家沖咖啡,仍然要買咖啡豆和牛奶。
也可能少了咖啡,卻在別的地方多花了一點。
所以:
少花一筆錢,不等於這筆錢就自動變成了儲蓄。
如果真的想把每天6美元變成未來的1,500美元,就得讓它有一個新的去處。
還債。
存起來。
或者留給一個明確的目標。
否則,「不買咖啡」和「多存1,500美元」之間,並沒有自動的等號。
真正要問的是:它擠掉了什麼?
David最後不再問:
「咖啡好不好?」
這個問題太簡單。
他開始問:
「這1,500美元,正在擠掉什麼?」
如果因為每天買咖啡,他始終還不掉高息債務,那這筆支出就值得重新看。
如果它讓他一直建立不起最基本的現金緩衝,也值得重新看。
但如果重要的財務目標都沒有因此被耽誤,而這杯咖啡本身就是他每天很享受的一小段時光,那答案可能完全不同。
咖啡沒有變。
變的是它在整個生活裡的位置。
所以,一杯咖啡會讓你變窮嗎?
很難把一個人的財務困境,簡單歸咎於一杯咖啡。
住房、交通、收入、債務,往往才是更大的變量。
但這也不代表小額支出不用看。
真正需要避免的是兩個極端:
「才幾美元,根本不用管。」
以及:
「只要把所有小享受都砍掉,就能變有錢。」
都太簡單。
這一期,只記住一件事
小錢會累積,但不是每一筆會累積的小錢,都值得你最先動手。
先算清一年是多少。
再看它在整體財務裡有多重要。
最後問:
它正在擠掉什麼?
David看完咖啡,又重新看了一眼自己的工資和帳戶。
他忽然發現,下一個問題已經不再是:
「哪裡還能少花一點?」
而是:
「如果把存款、投資和還沒還清的債務都放在一起,我現在到底真正擁有多少?」
下一期,我們就從這裡開始:《你真正拥有多少?工资单回答不了这个问题》