晚飯後,朋友還坐在David家的餐桌旁,手機忽然亮了一下。
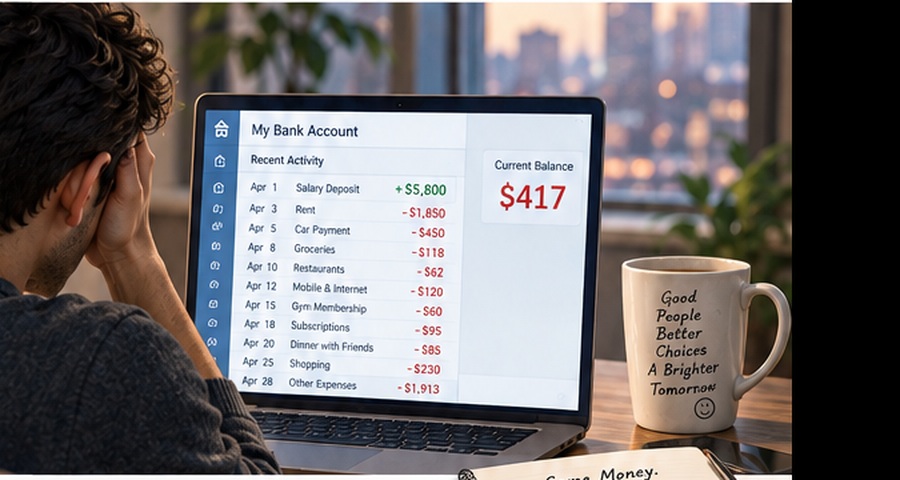
他看了看信用卡付款通知,打開銀行帳戶。
「奇怪,我每個月都有還,怎麼還欠這麼多?」
卡上還欠著大約6,000美元,年利率24%。
前一陣子手頭緊,他把信用卡設成了最低還款額自動扣款。原本只想先緩幾個月,後來情況好了一些,卻一直沒有調整。
每個月收到扣款成功的通知,他都覺得又處理好了一件事。
「你看看帳單。」David說。
朋友打開最近一期的完整帳單,翻到付款資訊。
除了最低還款額,旁邊還有一欄他從沒認真讀過的內容。
一筆六千美元的債,要還十九年?
那一欄叫作「最低還款警示」(Minimum Payment Warning)。
上面寫著,如果不再增加消費,以後每個月只還最低額,預計多久才能還清,最後總共要付多少錢。
按照24%的年利率和這張卡的最低還款規則估算,如果以後不再刷卡,只還最低額,結果令人吃驚:
本金只有6,000美元,還清可能需要將近19年,光是利息就要付出一萬多美元。
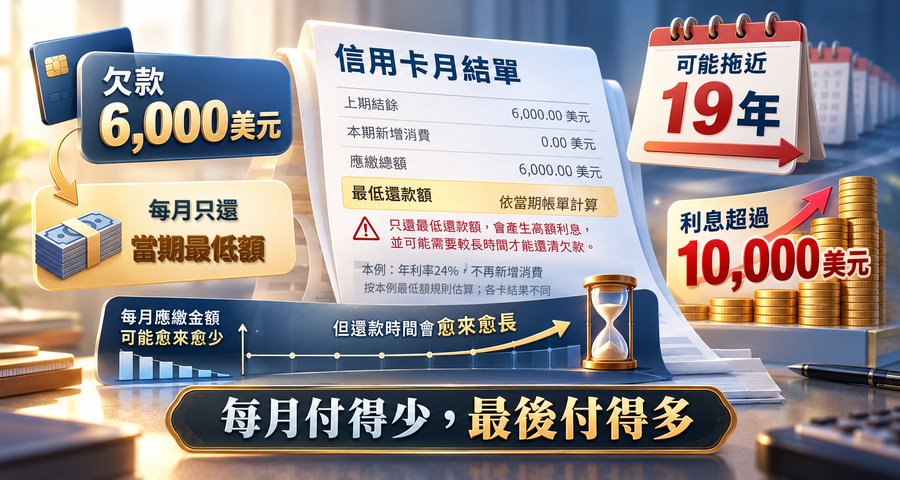
信用卡最低還款額計畫。(AI生成)
「十九年?」朋友抬起頭。
他原本只想讓手頭寬鬆幾個月,怎麼會拖成十九年?而且還虧大發了!
原來,最低額會變
David讓他翻出前幾個月的帳單。
朋友仔細看了看,最低還款額還真是慢慢變小了。
原來,許多信用卡的最低還款額會隨著欠款減少而降低。每個月只按最低額還,往後每月要付的錢可能越來越少,還清欠款的時間也就拖得越來越長。
不同信用卡的算法不完全一樣,但長期只還最低額,往往都會讓還款拖得很久,利息也付得更多。
之前他看到最低還款額降低,還以為壓力正在減輕。現在才明白:
每月付得少,最終付得多。
「那我一直按時還,信用分數不會受影響吧?」
「按時付足最低額,通常不算逾期。不過,欠款如果佔了太多信用額度,信用分數還是可能下降。」David說。
朋友點點頭,又看了一眼那張帳單。
不能再這樣還下去
「這行字一直都在,我以前怎麼沒注意?」
他打開自動還款設定,想了想,沒有取消。
自動扣款至少能防止忘記還款。問題是,不能一直只靠最低額慢慢還。
「我回去算算,每個月還能多還多少。」
他把帳單存進手機,站起來準備回家。
這次,他沒再把「扣款成功」當成事情已經解決。