上一次,David第一次把自己的資產和債務放在一起。
有一個數字特別醒目:
信用卡:8,400美元。
以前,他只是知道自己「還欠8,400美元」。
這一次,他注意到帳單上的另一個數字:
APR。
David知道,APR就是這張信用卡的年利率——也就是借這筆錢要付出的價格。
借來的錢,是有價格的
假設APR是24%。
先用最簡單的方法估算:
8,400 × 24% ÷ 12
一個月的利息,大約是:
168美元。
信用卡帳單上通常還會有另一個數字:
最低還款額。
只要按時付了這個數字,一般就不算逾期。
但這並不代表剩下的欠款不用付利息。
David每個月付出去的錢,有一部分先被利息拿走,剩下的才真正把欠款往下壓。
如果長期只付最低還款額,8,400美元可能會降得很慢。
而欠款還在,利息也就還在。
更麻煩的是,有些信用卡連已經產生的利息也會繼續生利息。
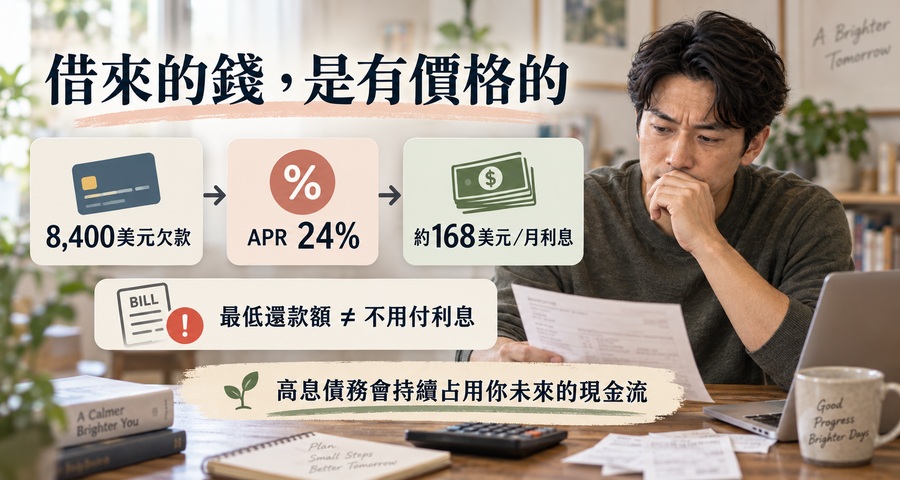
借來的錢是有價格的。(AI 生成)
David再看那168美元,感覺突然不一樣了。
前一陣子,他還在計算咖啡、外賣和訂閱。
可如果每個月有一百多美元只是拿去付利息,那些辛苦省下來的小錢,很可能還沒來得及變成儲蓄,就先被債務拿走了。
過去花的錢,還在占用未來
借錢,其實就是把一部分未來的收入提前拿到今天使用。
利息,是這種提前使用的成本。
所以一筆高息債務留下來以後,影響的不只是現在。
未來每個月工資進來,其中一部分已經有了去處:
還本金。
付利息。
原本可以存下來、投資,或者用在別的地方的錢,就這樣被過去的支出先占去了一部分。
高息債務最麻煩的,不只是你欠了多少,而是它會持續占用你未來的現金流。
這也就是為什麼,同樣是8,400美元,今天還掉和拖很久再還,最後付出的可能完全不同。
那就一次還清?
David看了一眼自己的現金。
支票帳戶和儲蓄帳戶加起來,大約有:
16,500美元。
信用卡欠:
8,400美元。
既然利息這麼高,最直接的想法當然是:
全部還掉。
如果今天一次還清,這筆信用卡債就不再繼續產生利息。
可David又算了一遍。
16,500減去8,400:
手上只剩:
8,100美元。
這一次,他沒有立刻付款。
因為另一個問題出現了。
8,100美元到底夠不夠?
如果下個月工資照常進來,也許問題不大。
可如果收入突然停了呢?
房租還要付。
吃飯、交通和其他日常開銷,也不會跟著停止。
David現在面對的,已經不是一道簡單的「要不要還債」。
而是兩個問題同時擺在面前:
一邊,是高息債務繼續產生成本。
另一邊,是還掉債務以後,手上的現金還能撐多久。
David已經知道,讓8,400美元一直留在信用卡上很貴。
但如果一次還清,手上的現金就只剩8,100美元。
這筆錢,究竟夠他生活多久?
下一期,我們就從這裡開始,《如果明天收入停了,你能撐多久?》