David一直很清楚自己賺多少。
年薪大約9萬美元。
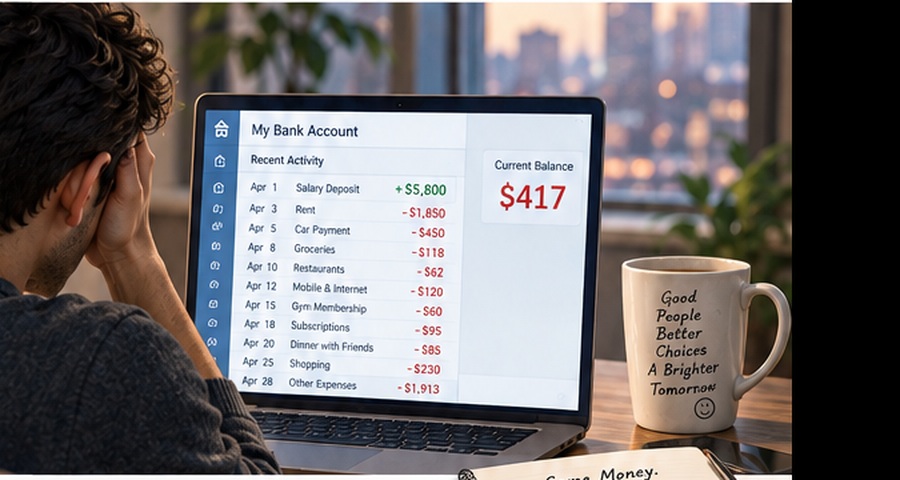
可看完最近幾個月的銀行流水後,他忽然想到一個自己從來沒有認真算過的問題:
我現在到底真正擁有多少?
這一次,工資單回答不了他。
工資告訴你賺多少,卻不告訴你留下多少
一個人一年賺10萬美元,當然比一年賺5萬美元更有能力存錢、還債和投資。
但高收入不等於已經擁有很多。
錢可以進來,也可以很快出去。
所以,只知道收入,還看不出一個人現在的財務位置。
David換了一把尺子。
他把自己擁有的東西列在一邊:
現金、存款、401(k)、投資帳戶……
加起來,大約:
50,000美元。
再把還沒還清的債務列在另一邊:
信用卡、貸款……
一共:
25,400美元。
50,000減去25,400:
24,600美元。
這就是他目前大致的淨資產。
淨資產 = 資產 − 負債
說得再簡單一點:
把你擁有的,減去你還欠著的,剩下多少,就是你的淨資產。
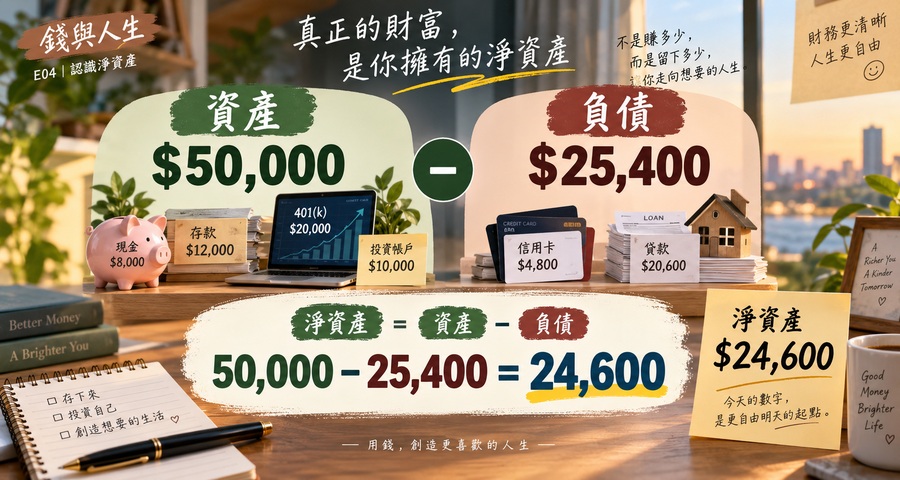
把資產和負債放在一起,才看得出自己現在的財務位置。(AI製圖)
同一個人,換了一個數字
David的年薪還是9萬美元。
沒有變。
但現在,他多了一個完全不同的數字:
24,600美元。
工資告訴他:
錢進來多少。
淨資產告訴他:
扣掉還沒還清的債務後,現在真正留下多少。
兩個數字都重要。
但回答的是兩個不同的問題。
工資看的是流進來的錢。
淨資產看的是你走到今天,累積下來的位置。
當然,淨資產也不是人生的成績單。
它不能告訴你過得快不快樂,更不能衡量一個人的價值。
它只是讓你更清楚:
自己的財務現在站在哪裡。
這一期,只記住一件事
工資告訴你賺多少;淨資產告訴你,扣掉還沒還清的債務後,你現在真正留下多少。
David重新看了一眼自己的數字。
其中一項特別醒目:
信用卡:8,400美元。
以前,他只是知道自己欠了8,400美元。
現在他第一次看見:
這8,400美元,正在一美元一美元地壓低自己的淨資產。
而且,它還會繼續產生利息。
David真正要付出的,恐怕不只是8,400美元。
下一期,我們就從這裡開始,《David欠了8,400美元》