David已經看到,通貨膨脹加上時間,會讓現金的購買力慢慢下降。
但時間對錢還有另一種力量:
它可以讓收益繼續產生新的收益。
假設David有一筆暫時不需要動用的10,000美元。
如果長期平均每年增長7%,第一年結束時:
10,000 → 10,700美元
如果第二年仍然只按最初的10,000美元計算收益,一年還是增加700美元。
這叫單利。
但如果第一年賺到的700美元也留下來,第二年就不是10,000美元在工作了。
而是:
10,700美元。
第二年的7%,大約是749美元。
於是:
10,700 → 11,449美元
多出來的那49美元,就是第一年的收益又產生了新的收益。
這就是複利。
同樣的10,000美元,20年後差多少?30年後差多少?
假設同樣是10,000美元,同樣每年7%。
如果按單利計算:
20年後:24,000美元
30年後:31,000美元
如果每年的收益都留下來繼續複利:
20年後:約38,697美元
30年後:約76,123美元
也就是說,同樣的10,000美元:
20年後,單利和複利已經相差約14,697美元。
到了30年後,差距擴大到:
約45,123美元。
時間多走十年,差距不是只多出十年的收益。
因為前面累積下來的收益,也在繼續產生新的收益。
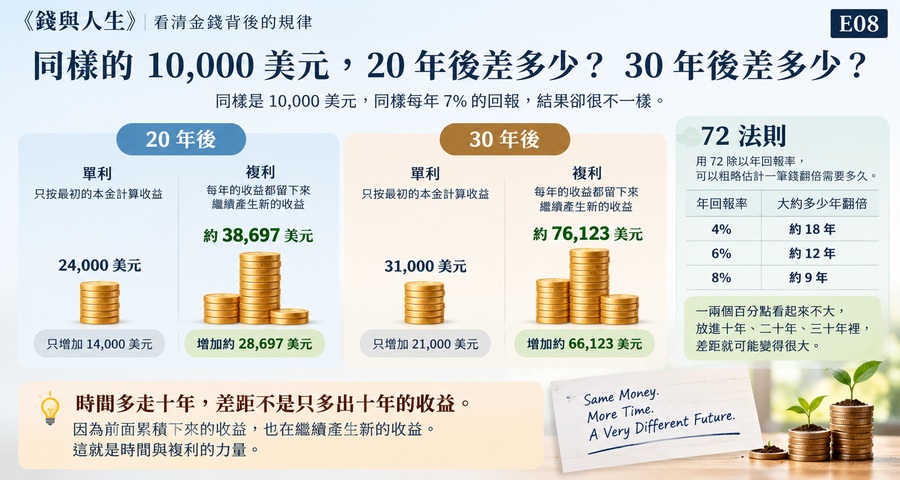
單利與複利_20年30年比較。(AI生成)
小小的利率差,時間久了也會放大
有一個很方便的心算法叫「72法則」。
用72除以年回報率,可以粗略估計一筆錢翻倍需要多久。
例如:
4%:大約18年翻倍
6%:大約12年翻倍
8%:大約9年翻倍
它不是精確公式,但很好地說明了一件事:
一兩個百分點看起來不大,放進十年、二十年、三十年裡,差距就可能變得很大。
時間也會放大錯的方向
複利並不只替投資者工作。
David的信用卡其實已經讓他見過另一面。
欠款產生利息。
如果利息又留在欠款裡,新的利息還可能繼續在更大的餘額上產生。
同一種力量:
放在資產上,可以讓收益繼續生收益。
放在高息債務上,也可能讓利息繼續生利息。
所以複利本身沒有好壞。
它只是把「利率 × 時間」的結果越放越大。
7%只是一把尺
前面的7%,只是為了把時間的作用看清楚,並不是投資承諾。
真實市場不會每年整整齊齊地上漲7%。
有的年份會漲,有的年份會跌。
但這些例子已經讓David看清一件事:
一筆長期不用的錢,能放多久、收益有沒有繼續留在裡面,最後都可能造成很大的差別。
問題也跟著來了。
既然時間這麼有力量,是不是有錢就應該越早投出去?
三個月生活費呢?
明年要用的錢呢?
幾年後準備買房的錢呢?
下一期,我們就從這裡開始,《為什麼不是所有的錢都該拿去投資?》