David沒有立刻按下付款鍵。
如果把8,400美元的信用卡一次還清,他手上的現金會從16,500美元降到:
8,100美元。
8,100美元,到底算多還是少?
他換了一個問法:
如果明天開始,工資不再進來,這筆錢能讓我生活多久?
8,100美元,其實也是一段時間
David把每個月真正不能停的支出列了出來。
房租、吃飯、保險、交通,以及其他基本生活開銷。
有些支出可以暫停,有些可以縮減。
但最基本的生活不會因為收入停止,就跟著停止。
假設David每個月最基本的支出大約是:
2,700美元。
那麼:
8,100 ÷ 2,700 = 3個月。
突然間,8,100美元不再只是一個銀行帳戶上的數字。
它變成了:
三個月。
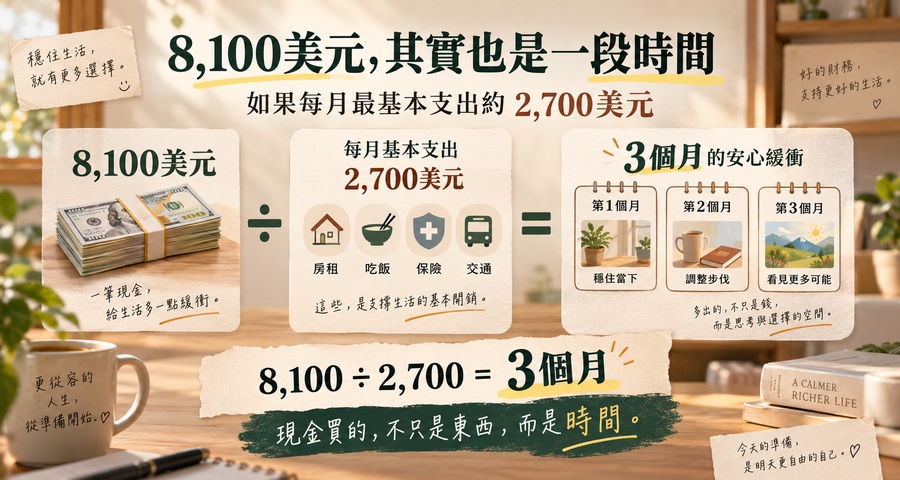
8100美元也是一段時間。(AI生成)
現金買的是時間
收入穩定的時候,一筆現金放在銀行裡,很容易讓人覺得它沒有在做什麼。
可一旦收入停下來,它的價值就完全不同了。
它可以讓生活繼續,也可以讓人不必立刻做出被逼出來的決定。
失去工作時,不一定要馬上接受第一份工作。
突然有一筆大開銷,也不一定立刻重新借錢。
現金最大的價值之一,不是幫你賺更多,而是在事情出問題時,替你爭取時間。
到底要留多少?
很多人都聽過「準備幾個月的緊急備用金」。
但真正重要的,不是背下一個固定數字。
收入穩不穩定、家裡有幾份收入、需要負擔多少人,都會改變答案。
更實際的問題是:
如果收入今天停下來,我每個月至少需要多少錢?
再看:
手上的現金,能撐多久?
對David來說,8,100美元大約是三個月。
如果保留16,500美元,時間會更長。
但那8,400美元的高息信用卡債,也會繼續產生利息。
所以真正的問題,不是現金越多越好,也不是有債就一定要立刻把現金全部拿去還。
而是在兩種風險之間找到平衡:
一邊,是高息債務繼續消耗未來收入。
另一邊,是現金太少,遇到意外時失去選擇。
David現在開始明白:
銀行裡的一筆錢,不只是能花多少,也代表自己還有多少時間。
可是,如果把很多錢長期放在銀行裡,看起來很安全。
幾年以後,帳戶裡的數字即使沒有變,它還能買到同樣多的東西嗎?
下一期,我們就從這裡開始,《銀行裡的錢真的安全嗎?》









讀者評論