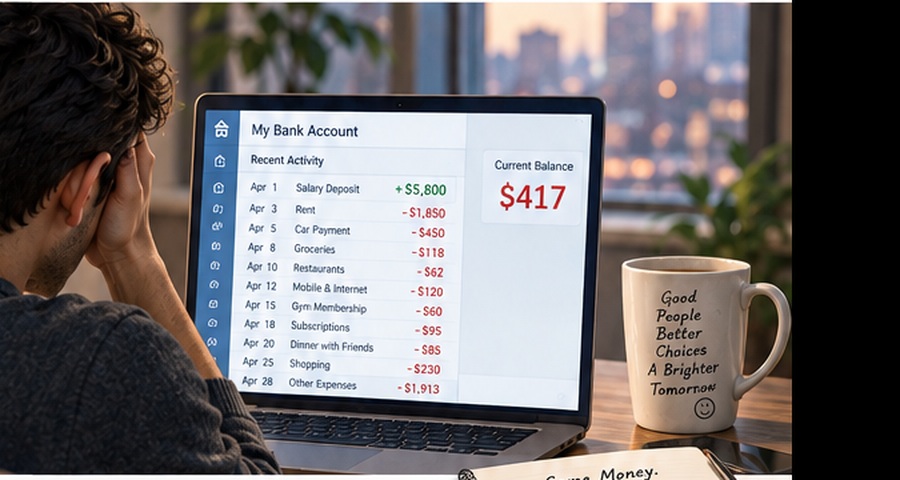
David算過,如果把8,400美元的信用卡一次還清,手上大約還有:
8,100美元。
按他現在最基本的生活支出,差不多可以撐三個月。
這筆錢放在銀行裡,不像股票那樣每天漲漲跌跌,需要的時候也可以拿出來。
看起來,這大概就是最安全的錢了。
可是仔細想想,「安全」其實有好幾種意思。
第一種安全:銀行出了問題,錢還在不在?
在美國,如果錢存在受保銀行,符合條件的存款會受到美國聯邦存款保險公司(Federal Deposit Insurance Corporation,FDIC)的保障。
截至2026年,標準保障額是:
每位存款人、每家受保銀行、每一種帳戶所有權類別,最高25萬美元。
簡單說,如果David在同一家銀行開了兩個都只屬於他自己的帳戶,並不是每個帳戶各保25萬美元,通常要合在一起計算。
還有一點很容易弄混:
銀行裡的東西,不一定都是銀行存款。
支票帳戶、儲蓄帳戶和定期存款(CD)等符合條件的存款,可以受到FDIC保障。
股票、基金、債券等投資,即使是在銀行裡買的,也不是FDIC承保的存款。
對David這8,100美元來說,這是第一層安全:
銀行出了問題,符合保障條件的存款有一層保護。
但錢沒有丟,還不等於什麼問題都沒有。
第二種安全:急用時,要付出多大的代價?
David留下這8,100美元,是為了在收入突然停止時繼續生活。
所以這筆錢還有一個要求:
急用時,最好能很快變成現金,而且不用付出太大的代價。
支票帳戶和儲蓄帳戶通常很容易做到這一點。
定期存款(Certificate of Deposit,CD)一般也可以提前取出,只是可能損失一部分利息。
股票通常也能很快賣掉,但如果正好碰上市場下跌,急著用錢的人可能只能低價賣出。
有些資產限制更明確。比如美國政府發行的I類儲蓄債券(Series I Savings Bond),買入後最初12個月原則上不能贖回。
所以,三個月內可能要拿來交房租、買菜的錢,不能只看哪裡收益高。
還要看急用時,拿回現金要付出什麼代價。
第三種安全:錢沒少,還能買那麼多東西嗎?
假設David把8,100美元放著不動。
十年後,帳戶裡仍然顯示:
8,100美元。
看起來一分錢也沒有少。
可是如果物價平均每年上漲3%,十年後這8,100美元的購買力,大約只相當於今天的:
6,027美元。
二十年後,大約只相當於:
4,485美元。
錢沒有被誰拿走。
只是同樣的8,100美元,能買到的東西變少了。
這就是通貨膨脹影響購買力的意思。
美國勞工統計局(Bureau of Labor Statistics,BLS)編製的消費者物價指數(Consumer Price Index,CPI),就是用一籃子商品和服務來觀察價格平均發生了多大變化。
當然,CPI是一個平均數,每個家庭真正感受到的物價變化不會完全一樣。
通貨膨脹會讓銀行存款的購買力下降,但反過來說,銀行也在付利息。那是不是就沒問題了?
假設David看到一個:
APY 4%。
APY是年百分比收益率(Annual Percentage Yield),簡單說,就是把複利算進去後,一年大約能得到多少收益。
如果存款一年賺4%,物價上漲3%,看起來似乎還多了1%。
但存款利息通常還要繳所得稅。
假設這部分利息按24%的聯邦所得稅稅率計算,先不考慮州稅,4%的收益繳完聯邦稅後,大約只剩:
3.04%。
如果物價同期又上漲3%左右,帳戶裡的美元雖然增加了,真正多出來的購買力已經很少。
粗略算來,只剩下大約:
0.04%。
也就是說,帳戶數字確實增加了,但真正能多買到的東西,幾乎沒有增加。
所以銀行寫著4%,不代表你的生活真的就多了4%。
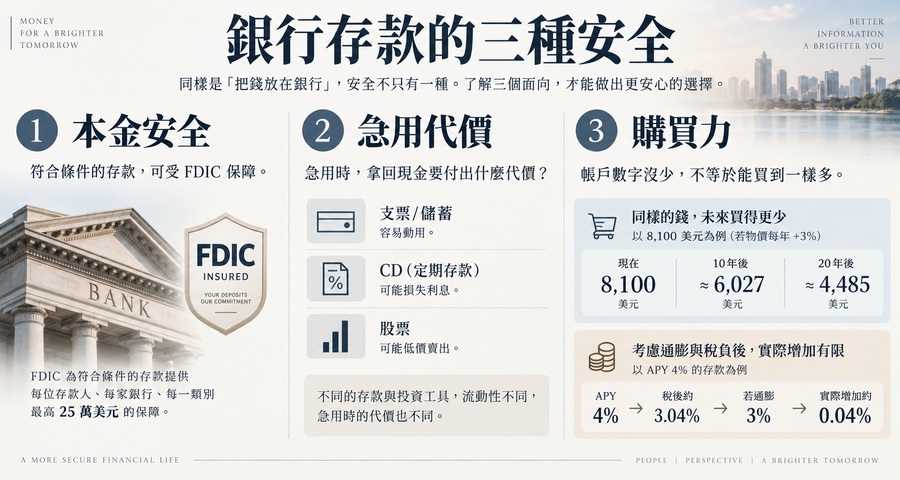
銀行存款的三種安全。(AI生成)
同樣是安全,時間不同,答案也不同
David現在明白了。
三個月內可能要用的8,100美元,最重要的是:
本金穩定,需要時能拿到。
可是一筆二十年後才會用的錢,如果只追求帳戶數字永遠不下降,也可能慢慢失去購買力。
有些錢是為了守住眼前的生活。
有些錢,則需要走得更遠。
而時間除了會讓物價改變,還可能對錢產生另一種完全相反的力量。
錢自己,也可能隨著時間慢慢長大。
下一期,我們就從這裡開始,《時間會怎樣改變一筆錢?》