David剛剛看到,時間可以讓複利變得很有力量。
一個很自然的問題出現了:
既然越早開始越有利,是不是手上的錢都應該盡快拿去投資?
三個月生活費呢?
明年要用的錢呢?
幾年後準備買房的首付款呢?
問題不只是這些錢能不能投資。
更重要的是:
真正要用的時候,市場如果正好在跌,你等不等得起?
跌的時候,你能不能等?
假設David有30,000美元,準備一年後拿來付房子的首付款。
如果他把這筆錢投入一個會漲也會跌的資產,一年後市場正好下跌20%,就只剩:
24,000美元。
市場以後也許會漲回來。
但首付款可能下個月就要交。
這時真正的問題不是:
它會不會漲回來?
而是:
David有沒有時間等?
二十年後才用的錢,可以等。
幾個月後一定要用的錢,往往等不起。
真正的風險,不只是價格下跌,而是你在下跌時被迫把它賣掉。
所以,投資之前第一個問題往往不是:
買什麼?
而是:
這筆錢什麼時候一定要用?
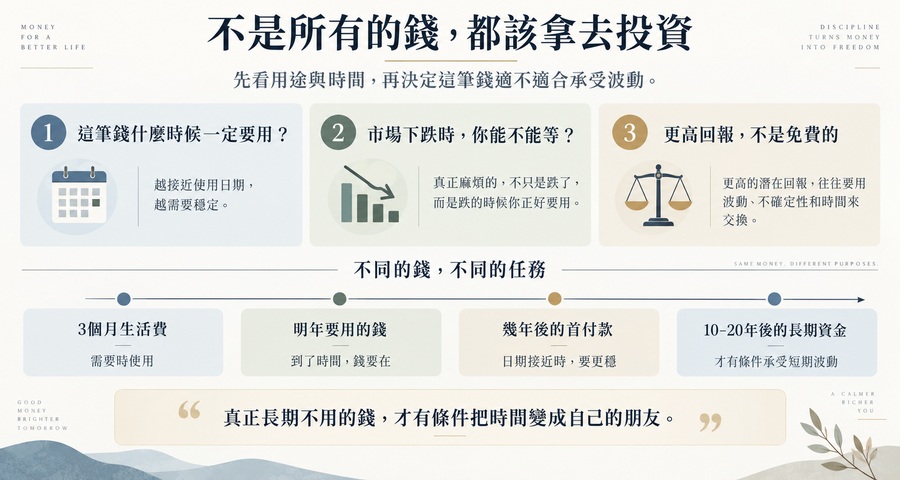
_不是所有的錢都該拿去投資。(AI生成)
高回報不是免費的
人很容易問:
哪裡回報更高?
但更高的潛在回報,通常也伴隨更大的波動和不確定性。
很難同時要求一筆錢:
像現金一樣穩,隨時可以按原來的價值拿回來,又長期提供更高回報。
如果一項投資有機會帶來更高收益,投資者通常也要接受:
價格會跌。
短期結果無法確定。
有時需要等很久。
更高的潛在回報,往往要用波動、不確定性和時間來交換。
這也意味著,「現在不用」還不夠。
真正適合長期投資的,是即使生活出現一些意外,你也不必急著把它拿回來的錢。
三個月生活費,要守住眼前。
明年要用的錢,要準時在那裡。
十年、二十年後才需要的錢,才真正有條件承受短期波動。
David現在明白了。
複利告訴他的,不是:
有錢就趕快投。
而是:
先分清哪些錢不能等,哪些錢真的可以等。
那麼,多少錢應該留給今天,多少錢又應該留給未來?
下一期,我們就從這裡開始,《存得越多,真的越好嗎?》





讀者評論