
【大紀元2026年10月09日訊】在美國生活,信用紀錄宛如個人的「經濟身分證」,深刻影響著我們的食衣住行與各項財務規劃。華裔社群向來以穩健的理財觀念著稱,普遍擁有令人稱羨的信用分數。然而,近年來部分新移民在信用管理上卻出現了一些值得警惕的盲區。本文將剖析這些常見的信用問題,並提供實用的建議,幫助大家及早建立並妥善保護自己的信用紀錄。
華人在信用方面一向非常謹慎,因此華裔社區普遍具有很高的信用分數。在我們34年的經營紀錄中,華人客戶的平均信用分數均在760分以上,比房地美(Freddie Mac)要求的最低分還高出80分有餘,在所有族裔中名列前茅。
近年來的新移民有幾個顯著的特點,他們更年輕、更富有,有更多專業人士和投資移民。但他們在信用管理上卻出現了一些值得警惕的盲區。本文將剖析這些常見的信用問題,並提供實用的建議,幫助大家及早建立並妥善保護自己的信用紀錄。歸納起來,主要有以下幾種現象:
• 忽視信用的建立
這主要體現在兩種情況:第一,有些人抱持傳統觀念,認為「借錢是罪」,對信用卡產生抗拒。結果一旦真正需要貸款時,卻因為完全沒有信用紀錄而一籌莫展。第二,有些人擁有大量現金,以為自己不需要借錢,日常只用現金或銀行簽帳金融卡(Debit Card)付帳,白白錯失了建立信用的機會。
• 對按時付款不以為然
這種現象通常由三個因素造成:一是對美國的信用制度完全無知;二是生活與帳單管理無序,因為雜亂無章而忘記付款;三是自恃財大氣粗而無所謂,認為繳一點滯納金也無傷大雅。
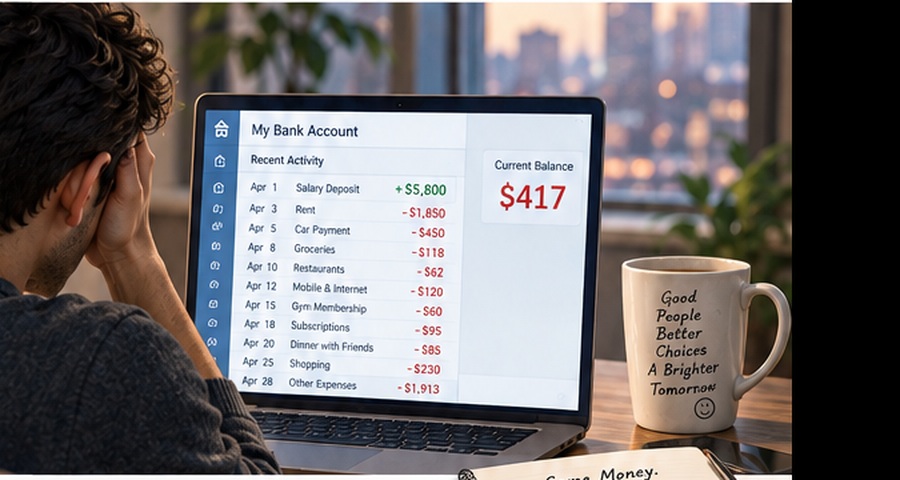
• 缺乏追蹤負債的機制
造成這個現象的原因有很多。例如:用自己的名字借款為孩子買房,卻理所當然地以為孩子會按時繳款;為親屬作擔保,卻礙於情面不願或不好意思監督;設定了自動扣款,銀行帳戶裡卻沒有存入足夠的備用金等等,不一而足。
其實,信用對華人或任何人來說都極其重要。憑藉40年的經驗,我得出一個重要的結論:在美國生活,有兩張卡至關重要——身分證(ID)和信用卡。對新移民來說尤其如此。即便當下覺得用不上,但在生活中總離不開信用。例如買房、購車、辦手機門號,甚至上網購買日常用品,處處都需要信用。一個人可以不借錢,但信用紀錄卻是免不了的。若要成為自雇人士或申請商業執照,多數也需要查核信用紀錄。
此外,建立信用需要時間,最少也需要一年的累積。擁有良好的信用紀錄,萬事順暢;沒有信用或信用不良,則事事受阻。申請貸款時,信用分數越高,利率就越低;而申請某些執照時,信用不良甚至可能導致申請被直接拒絕。
因此,針對信用管理,我提出以下幾點建議:
• 盡早建立信用紀錄
新移民在申請到社會安全卡(SSN)後,就應該開始申請信用卡;孩子上大學時,家長也應協助他們辦卡建立信用。每個人最好能擁有兩張以上的信用卡。
• 及時追蹤,按時付款
只要貸款或帳單上有自己的名字,就要及時追蹤並按時付款。養成這個習慣,會為自己省去諸多不必要的麻煩。
• 仔細核對信用卡與其它帳單
身分盜用(信用盜竊)是一個嚴重的問題,它足以輕易毀掉個人或公司的信用。要保護好信用,每月仔細查看所有帳單是最簡單、也最有效的方法,切記要持之以恆。一旦發現任何異常問題,必須立即設法解決,絕不留後患。
讀者如有建立和保護信用方面的問題,可以和新美貸款銀行聯絡。◇
新美貸款銀行(Summit Mortgage Bankers Inc.)
地址:136-20 38th Ave, Suite 11i,Flushing, NY 11354
電話:877-282-6561
網站:https://xinmeihomeloan.com/
來源:大紀元:https://www.epochtimes.com/b5/26/10/8/n14866425.htm