
【大紀元2026年09月24日訊】(大紀元記者徐曼沅洛杉磯報導)加州期中大選將於11月3日舉行,除選出州及聯邦層級公職人員外,選民還將就14項全州性公投提案進行表決。提案涉及住房、公債、所得稅、財富稅、選民身分驗證、地方稅收及環境審查等議題。
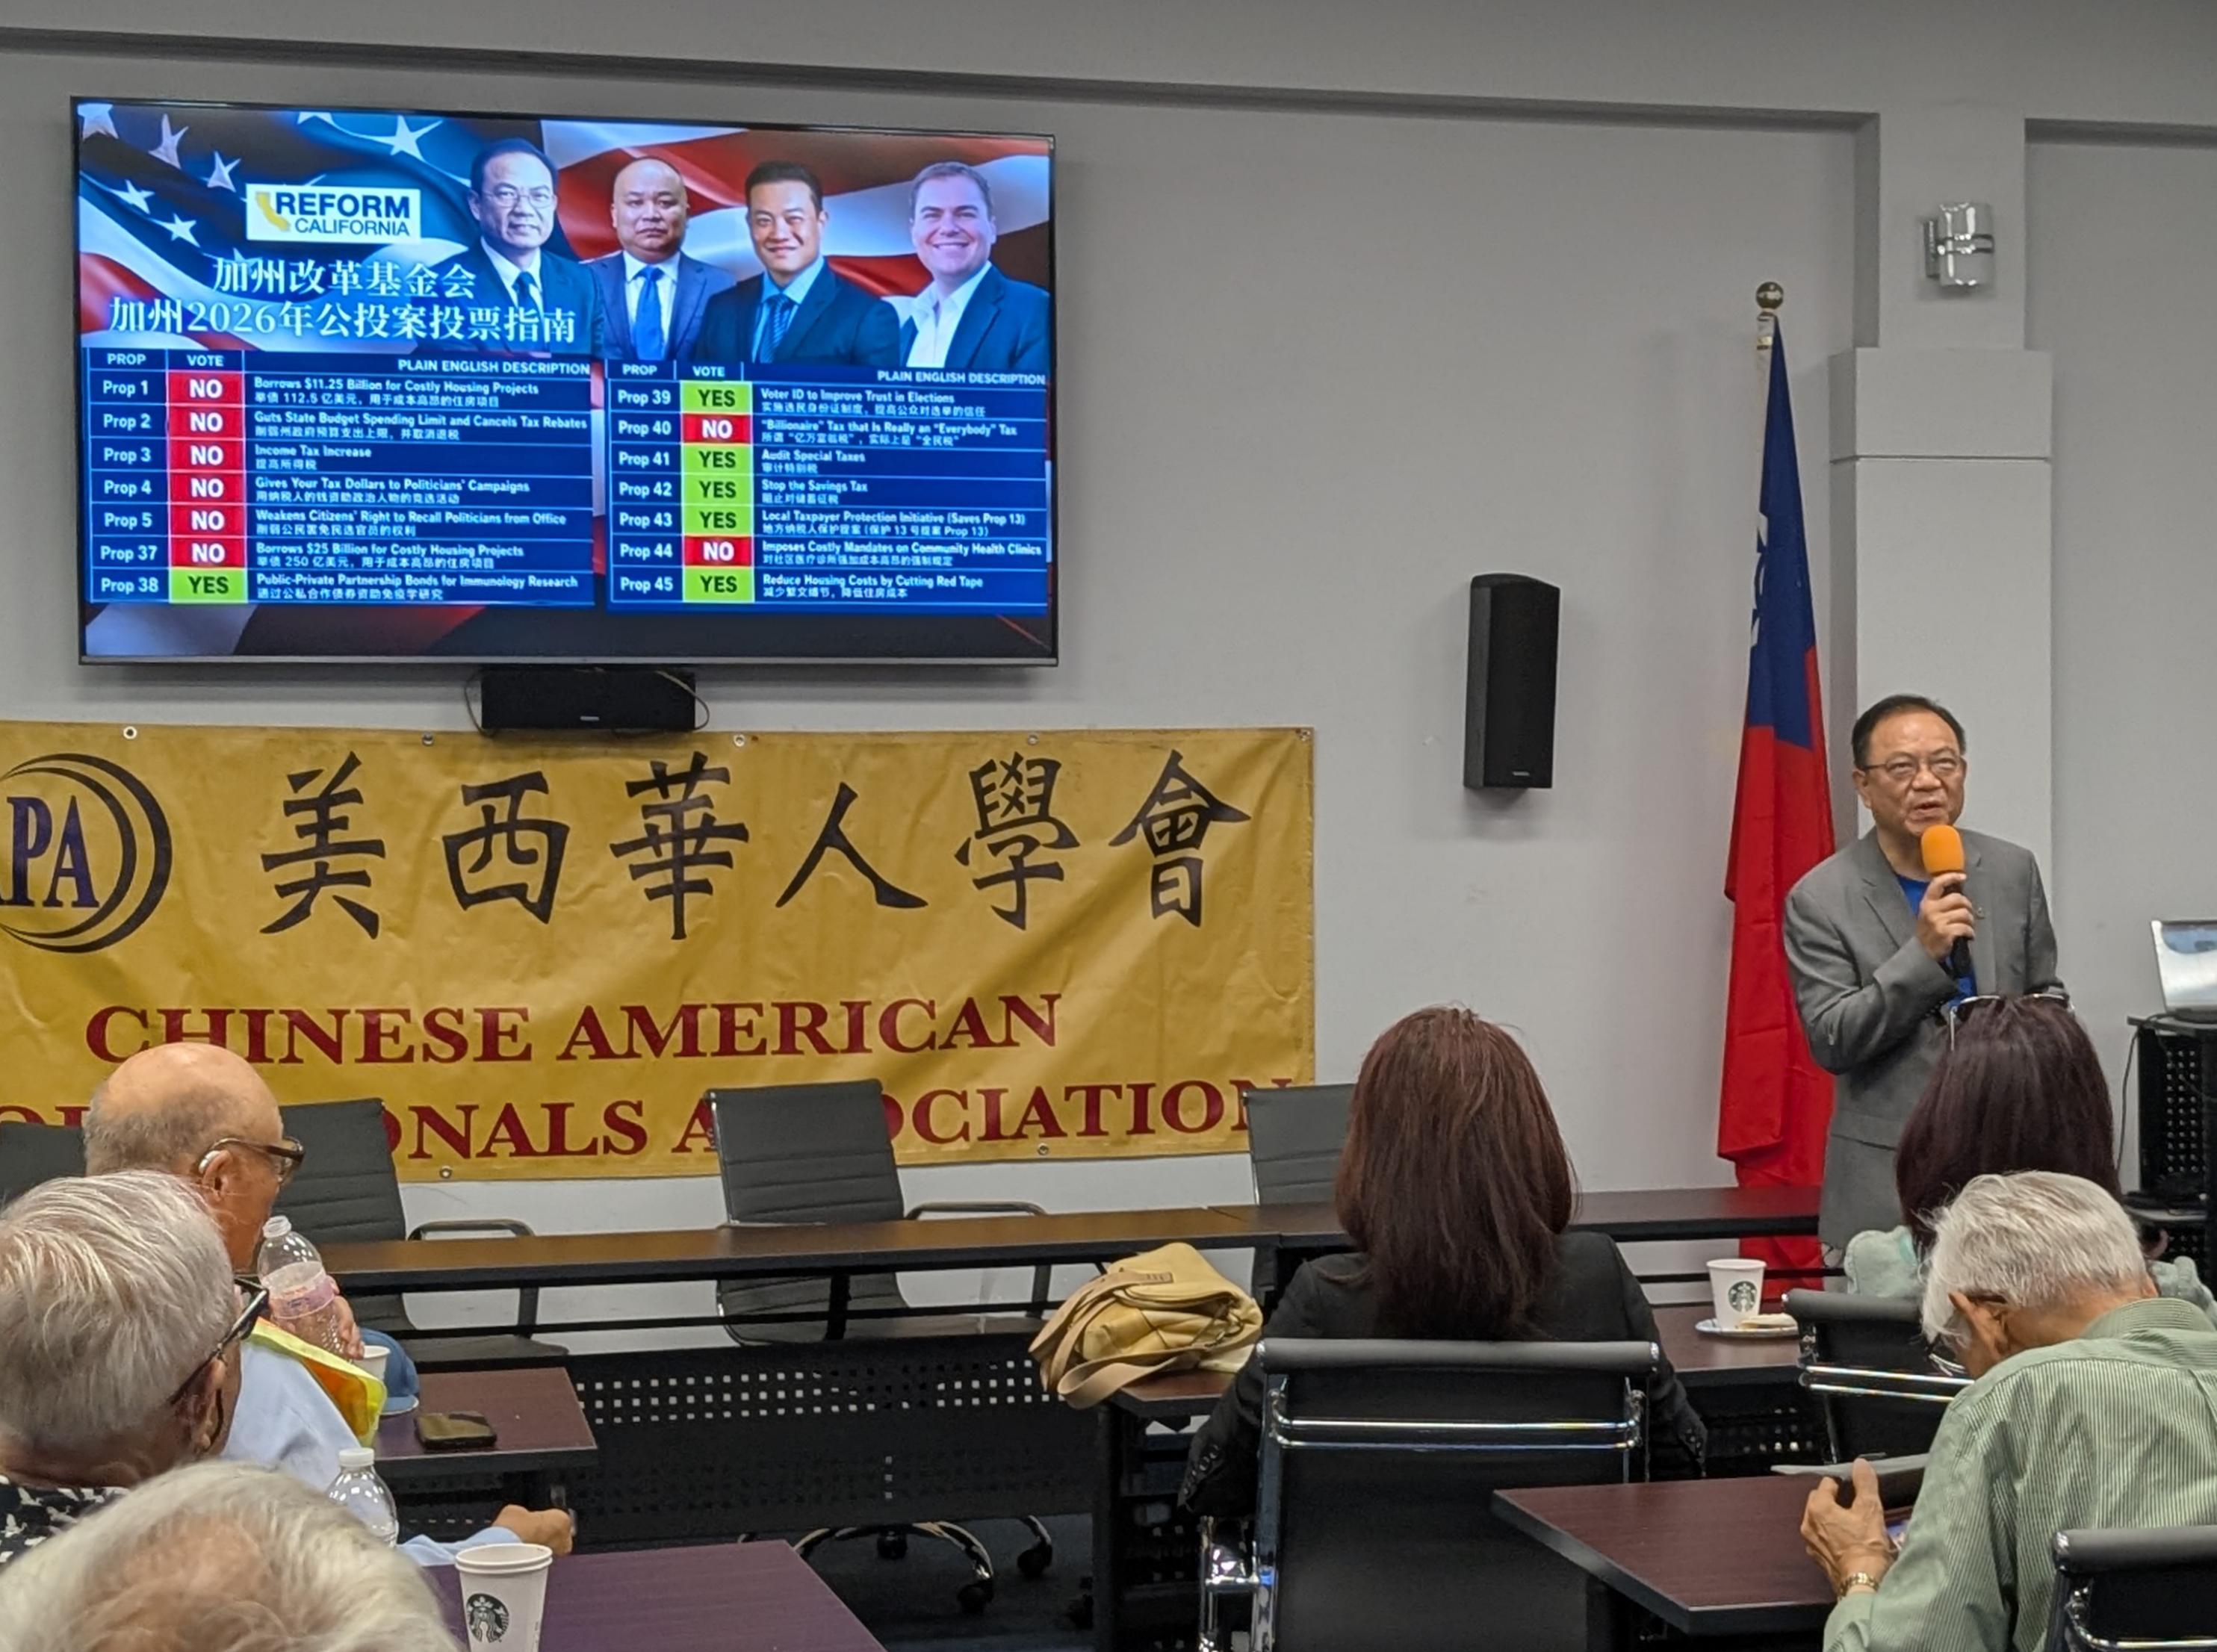
鄧洪律師9月20日(週日)在美西華人學會舉辦的財經講座中,介紹今年加州大選公投提案。他表示,這些政策涉及政府財政、住房及稅制,與民眾生活及家庭財務密切相關,選民除了解提案表面上的政策目的,也應進一步了解「錢從哪裡來、如何執行,以及長期成本由誰承擔」,再評估對個人及社會可能產生的影響。
鄧洪建議民眾從四個維度評估公投案:
資金來源與代價: 提案是來自「新增稅收」還是「發行公債」?發行公債意味著未來數十年需要動用州政府的通用基金(General Fund)來償還本息。
市場機制 vs. 政府主導: 政策是否真正解決了供給端的瓶頸,還是僅透過政府資金補貼需求?
長期經濟效應: 加稅是否會導致企業與高稅基人口流失,反而影響公共財政健全度?
實際受益對象: 政策宣傳的受益族群,與實際行政執行後能獲得資源的對象是否存在落差?
住房公投受關注
加州住房負擔能力是本次公投的重要議題之一。第1號提案將授權州政府發行112.5億美元一般責任公債,用於多戶住宅、退伍軍人房貸、支持性住房、既有可負擔住房保存及首次購屋者頭期款援助等計劃。州政府分析估計,若通過,償還公債將使州政府每年增加約5億至6億美元支出,持續約25年。
鄧洪表示,住房政策的出發點雖然是協助民眾,但選民仍應關注公共資金實際有多少能到達目標族群,以及行政與執行成本。他認為,除了政府投入資金,也可思考如何讓市場及民間建築商更多參與,以增加住房供給。
第37號提案則授權加州住房金融局(CalHFA)發行最高250億美元收益債券,為符合條件的中等收入購屋者提供固定利率貸款,最高可達符合資格新屋購買價格的17%。購屋者須符合居住、收入及自備款等條件,相關債券由購屋者的貸款付款償還,而非由州政府直接償還。州政府分析認為,該案不會增加州或地方政府直接成本。
鄧洪表示,第37號提案雖不同於一般由州政府一般基金償還的公債,但仍值得觀察政府介入住房融資後,是否能與增加房屋供給形成有效連結,以及相關長期財務風險。
第45號提案則涉及加州環境品質法(CEQA),擬對包括住房、交通、供水、醫療、教育及部分清潔能源等項目加快環境審查,並設定行政審查及相關訴訟期限。州政府分析指出,執行新程序的初期成本可能每年達數千萬美元,甚至超過1億美元,長期財政影響則具有不確定性。
鄧洪表示,縮短不必要的行政程序可能有助降低建設成本、加快住房供給,但如何在開發效率與環境保護之間取得平衡,是政策執行時的重要課題。
高所得稅與「富豪稅」受矚目
稅制方面,第3號提案將目前針對高所得人士的較高所得稅率永久化。這項稅率原訂於2031年到期,提案若通過,將延續現行稅率。官方資料顯示,相關稅率目前適用於年收入超過約37.1萬美元的個人(2025年標準,門檻將依通膨調整),州政府預計每年可維持約50億至150億美元所得稅收入。
第40號提案則是本次稅制議題中受到關注的「富豪稅」。根據官方資料,該案將對符合條件、資產超過10億美元的個人及信託徵收一次性最高5%的財富稅,涵蓋企業、證券、藝術品、收藏品及智慧財產等特定資產;不動產及部分退休資產則排除在外。稅收的90%用於醫療保健,10%用於糧食援助或教育相關項目。州政府分析預估,該稅數年間可能帶來數百億美元收入,同時可能使州政府每年減少不到10億美元的億萬富豪所得稅收入。
鄧洪表示,財富稅除了課稅對象是高資產人士,也涉及資產估值及稅務規劃問題。房地產、股票及企業股權可能具有很高的市場價值,但不代表持有人手中有同等數額現金可以立即繳稅。
針對資產而非「現金流」課稅,在執行上存在資產估值困難(如股票、非上市企業股權及不動產等無即時流動性資產)。此外,過高的稅負可能引發高資產族群遷出加州,長期反而可能侵蝕州的常態性所得稅與營業稅基。因此,評估財富稅時,除了短期稅收,也需要觀察長期經濟及人口流動影響。不過,相關行為及經濟效果仍取決於政策執行及納稅人的實際反應。◇
來源:大紀元:https://www.epochtimes.com/b5/26/9/24/n14856062.htm