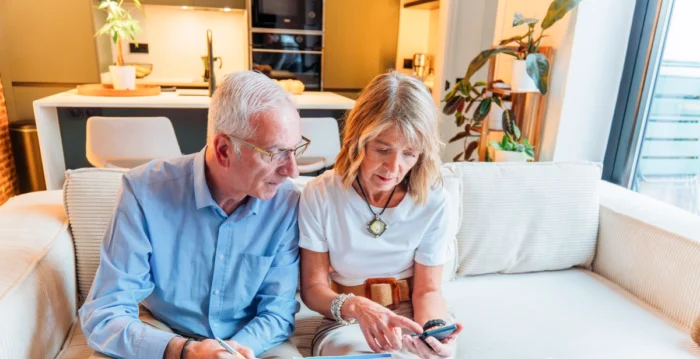
【大紀元2026年11月03日訊】(Peter Daisyme撰文/大紀元記者吳蔚溪編譯)去年春天,一位朋友的父親過世了,留下120萬美元的資產,卻沒有立遺囑。他沒有設立信託,從1990年代以來也沒有更新過受益人資料,更沒有準備任何授權委託文件。他的人壽保險和退休帳戶上,指定的受益人仍然是前妻,而不是與他共同生活了15年的現任伴侶。因此可見,只要人生發生重大變化,就應該儘快更新受益人資料。
結果就是,陪伴他15年、並在他生病的兩年間悉心照顧他的伴侶,什麼也沒有得到。他已經成年的子女為了爭奪遺產,在遺產認證法庭上打了14個月的官司。原本可能在幾週內就分配好的資產,卻花了超過8萬美元的法律費用。更令人難過的是,家人之間維持了幾十年的親密關係,也因此徹底破裂。
其實,這一切原本都可以避免。令人惋惜的是,他在其它財務方面並不馬虎。他有不錯的投資組合、足夠的保險,也有詳細的預算規劃。唯獨遺產規劃這件事,他一直沒有去做,因為想到死亡和身後的安排,總讓他覺得不舒服。他也一直以為,自己還有很多時間。
為什麼聰明的人也會忽略遺產規劃?
遺產規劃意味著你必須面對一些不太願意去想的事情:如果自己過世了怎麼辦?如果有一天失去處理事務的能力怎麼辦?自己走了以後,財產要留給誰?沒有人喜歡思考這些問題,所以我們總是一拖再拖。我們告訴自己,明年再說吧,等孩子大一點、等財產多一些,或者等自己做好心理準備再來處理。
問題是,所謂「準備好了」的那一天,可能永遠不會到來,而意外也不會等到你做好準備才發生。車禍、突然被診斷出重大疾病,或心臟病突發,都不會事先通知你。如果沒有提前準備好相關法律文件,當家人正處於最悲傷、最無助的時候,還得面對一連串法律和財務上的難題。
根據Caring.com的調查,大約67%的美國成年人沒有立遺囑,而年輕成年人沒有遺囑的比例更高。這意味著,如果家中的主要經濟支柱明天突然發生意外,美國大多數家庭都可能面臨和我朋友家人一樣的混亂局面。
每個人都應該準備的五種重要文件
遺產規劃聽起來很複雜,但其實最核心的部分,就是準備好五種重要文件。無論年齡、財富多寡,或家庭狀況如何,每個成年人都應該考慮準備這些文件。
第一種是遺囑(Will)。這是遺產規劃最基本的文件。遺囑可以寫明你的財產要留給誰、未成年的孩子由誰照顧,以及由誰負責處理遺產事務。如果沒有遺囑,財產就會按照你所在州的法定繼承規定來分配,而法律規定不一定符合你的心願。在許多州,法律會要求將遺產分給仍在世的配偶和子女,但這樣的分配方式有時會讓家人陷入困境。
第二種是持續有效的財務授權書(Durable Power of Attorney)。這份文件讓你可以事先指定一個信任的人,在你因疾病或其它原因無法處理財務事務時,代替你支付帳單、管理投資、報稅或出售房產。如果沒有這份授權書,家人可能必須向法院申請監護或財產管理權。這個程序可能需要好幾個月,還得花費數千美元。
第三種是醫療授權書(Healthcare Power of Attorney),有時也稱為醫療代理授權(Healthcare Proxy)。這份文件讓你指定一個人,在你無法自己做醫療決定時,代替你做決定。如果沒有這份文件,家人可能會對治療方式產生分歧,而醫生也可能因為法律上的限制,無法按照你原本的意願提供治療。
第四種是生前醫療意願書(Living Will)或預立醫療指示(Advance Directive)。這份文件用來說明你對生命末期醫療照護的選擇。例如,你是否希望使用維生設備延續生命、是否願意接受積極治療,或者希望以減輕痛苦、維持舒適為主。這份文件可以和醫療授權書一起使用,讓家人不必在艱難時刻猜測你的心願,也能減輕他們做決定時的心理負擔。
第五種,視個人情況而定,是可撤銷生前信託(Revocable Living Trust)。信託可以讓你的資產在過世後直接按照信託的規定轉給受益人,而不必經過遺產認證程序(Probate)。遺產認證通常費時、費錢,而且相關資料可能會公開。對於擁有房地產、大筆存款,或家庭關係比較複雜的人來說,設立信託可能省下好幾個月的等待時間,以及數萬美元的法律費用。
指定受益人時容易忽略的陷阱
有一件事很多人不知道:金融帳戶上指定的受益人,通常比遺囑上的安排更有優先效力。假設你的遺囑寫明所有財產都留給現任配偶,但你的401(k)退休帳戶上,指定的受益人仍然是前配偶,那麼這筆退休金通常還是會由前配偶繼承。對這個帳戶來說,遺囑上的規定並不能改變結果。
這種情況經常讓家人措手不及。很多人在離婚或再婚後會更新遺囑,卻忘了修改人壽保險、退休帳戶、銀行帳戶和投資帳戶上的受益人資料。這些帳戶通常會直接把資產交給指定的受益人,不管其它文件上寫了什麼。
我建議至少每年檢查一次所有帳戶的受益人資料。如果生活中發生重大變化,例如結婚、離婚、孩子出生,或原本指定的受益人過世,更應該立即重新確認。登入各個帳戶,核對受益人的姓名,可能只需要20分鐘。但這短短的20分鐘,卻可能避免你的財產將來落到不該得到的人手中。
另外,也要確認帳戶是否指定了後備受益人(Contingent Beneficiary)。如果主要受益人比你先過世,而你又沒有指定後備受益人,這筆資產可能就會進入你的遺產,必須經過法院的遺產認證程序。這正是你原本希望避免的情況。
遺產認證到底要花多少錢?
遺產認證(Probate)是由法院監督的法律程序,主要包括確認遺囑是否有效、清償債務,以及分配遺產。這個程序通常是公開的,也就是說,其他人可能查得到你留下哪些財產,以及誰繼承了這些財產。整個過程也很慢,依照各州法律和案件的複雜程度,通常需要六個月到兩年,而且費用不低。
遺產認證的律師費,常見的估算大約是遺產總值的3%到7%。如果遺產價值50萬美元,光是律師費就可能高達1萬5千到3萬5千美元,還不包括法院費用、資產估價費和會計費。有些州允許律師按照法律規定的比例,根據遺產總額收費。也就是說,計算費用時,是以尚未扣除債務的資產總值為基礎。
可撤銷的生前信託可以讓已經放入信託的資產避開遺產認證程序,因為這些資產是以信託名義持有,而不是直接以你個人的名義持有。當你過世後,接任受託人就可以按照信託文件的規定分配資產,不需要法院介入。設立信託的費用通常約為1,500到3,000美元,比起遺產認證可能產生的費用,往往便宜得多。
自己辦理遺產規劃,以及它的限制
現在有許多線上製作遺囑的服務,讓基本的遺產規劃變得更方便,也更便宜。如果家庭情況比較單純,例如夫妻雙方沒有前段婚姻所生的子女、資產不多,而且財產分配的意願很明確,那麼花100到300美元在線上製作遺囑,可能就已經足夠。
但是,這種做法也有它的限制。如果你有重組家庭、在不同州擁有房產、有需要特殊照顧且領取政府福利的孩子、經營自己的公司,或擁有大量資產,那麼法律上的細節就非常重要。一份寫得不夠完善的信託,或沒有按照法律要求正確簽署的遺囑,有時甚至比沒有文件更麻煩,因為其中模糊不清的地方,可能引發法律爭議。
如果你的情況不只是最基本的遺產安排,那麼花錢諮詢專門處理遺產規劃的律師,是很值得的。好的律師不只是幫你起草文件,還會提醒你可能沒有想到的風險,協助你把各個帳戶的受益人安排與整體遺產規劃配合起來,並透過適當的規劃減少稅務負擔,避免將來發生家庭糾紛。
找到合適的律師也很重要。最好選擇專門從事遺產規劃的律師,而不是偶爾才接觸這類案件的一般律師。就像挑選財務規劃師一樣,選擇遺產規劃律師時,也需要了解對方的專業能力、經驗,以及是否適合自己的需求。
你需要和家人好好談的一件事
光是準備好這些法律文件還不夠,如果家人根本不知道文件放在哪裡,仍然可能出問題。我聽過一些例子:有的家人花了好幾個月尋找遺囑,最後才發現遺囑一直放在銀行保險箱裡,但沒有人有鑰匙。也有人發現,雖然過世的親人早已設立信託,卻忘了把資產轉到信託名下,結果信託裡根本沒有財產。
你應該告訴遺囑執行人,以及被你授權處理事務的人,重要文件存放在哪裡。同時,提供一份清單,列出你的金融帳戶、保險資料和登入資訊。也可以考慮使用安全的數位保管系統,保存這些文件的電子副本,並妥善保管紙本正本。
更重要的是,趁自己還健康、頭腦清楚的時候,就應該和家人談談你的想法與安排。雖然這個話題可能讓人感到不自在,但還是值得好好溝通。不只是告訴家人誰會得到什麼,更要解釋你為什麼這樣安排。當家人了解你的考量,就比較不容易產生誤會和爭執,也不必在你離開後互相猜測你的心意。
看到朋友家人的遭遇後,我做了什麼?
看到朋友一家經歷這些事情後,不到一個月,我和妻子就聘請了一位遺產規劃律師。我們花了2,400美元,設立了可撤銷生前信託、剩餘財產轉入信託遺囑(Pour-over Will)、授權書,以及預立醫療指示。我們也仔細檢查並更新了所有帳戶的受益人資料。另外,我們還建立了一份夫妻共同使用的文件,列出所有帳戶、重要聯絡人和相關指示。
從第一次諮詢律師,到最後簽署所有文件,整個過程大約花了三個星期。這當然不是什麼愉快的事,畢竟沒有人喜歡想到自己有一天會離開人世。但是,當我們知道家人將來能夠得到妥善的照顧和保障時,心裡立刻感到踏實許多,而這份安心也一直持續到現在。
如果你一直拖著沒有做遺產規劃,我完全能理解你的心情。但我可以告訴你,現在花幾個小時處理這些文件。這個過程所帶來的不自在,和將來家人可能面對的混亂與痛苦相比,實在算不了什麼。就這個月,把這件事做好吧。不是因為你覺得自己很快就會離開人世,而是因為你希望無論將來發生什麼事,都能好好照顧、保護那些你深愛的人。
原文刊登於Due博客網站,授權英文大紀元轉載:The Estate Planning Mistake That Could Leave Your Family With Nothing。
《大紀元時報》版權所有©2026。本文僅代表作者的觀點和主張,內容僅作一般資訊參考用,沒有任何推薦或招攬之用意。大紀元不提供投資、稅務、法律、財務規劃、房地產規劃或其它個人理財的建議。大紀元不擔保文章內容的準確性或時效性。
來源:大紀元:https://www.epochtimes.com/b5/26/11/2/n14881580.htm